


الدار/ سارة الوكيلي
تكشف المؤشرات الاقتصادية الواردة في المعطيات المنسوبة إلى تقرير البنك الدولي الصادر في 19 نونبر 2026 عن استمرار الاختلالات البنيوية التي تواجه الاقتصاد الجزائري، رغم الخطاب الرسمي الذي يركز على قدرته على مواجهة الصدمات الخارجية والحفاظ على مستويات من الاستقرار. فخلف مؤشرات الصمود التي يجري الترويج لها، تبرز تحديات مرتبطة بتفاقم عجز الميزانية، وتراجع احتياطيات النقد الأجنبي، وارتفاع المديونية، فضلاً عن محدودية مساهمة القطاعات غير النفطية في خلق الثروة ومصادر الدخل.
وتشير الأرقام إلى أن التحسن المسجل في عجز الميزانية خلال سنة 2025، حين استقر في حدود 10.4 في المائة، لا يعكس بالضرورة نجاحاً في إصلاح المالية العمومية أو توسيع القاعدة الإنتاجية، إذ ارتبط، وفق المعطيات المتداولة، بالاعتماد على الأرباح الاستثنائية للمؤسسات العمومية، وهو إجراء يوفر متنفساً مالياً مؤقتاً دون معالجة الأسباب العميقة لاختلال التوازنات المالية. وتزداد الصورة تعقيداً مع توقعات بارتفاع العجز إلى 13.9 في المائة من الناتج الداخلي الإجمالي بحلول سنة 2028.
وفي السياق ذاته، تثير توقعات ارتفاع الدين العام إلى نحو 68 في المائة من الناتج الداخلي الإجمالي، بزيادة تقارب 20 نقطة، تساؤلات بشأن قدرة الحكومة الجزائرية على تمويل نفقاتها والحفاظ على هامش كافٍ للاستثمار العمومي. كما أن الاعتماد المتزايد على الاقتراض الداخلي قد يضع ضغوطاً إضافية على السيولة المتاحة للقطاع الخاص، ويحد من فرص تمويل المشاريع الإنتاجية والاستثمارات القادرة على توفير مناصب الشغل.
وتشكل وضعية احتياطيات النقد الأجنبي مؤشراً آخر على حجم الضغوط التي تواجه الاقتصاد الجزائري. فالمعطيات المقدمة تتحدث عن تراجع هذه الاحتياطيات من 68.4 مليار دولار إلى 42.2 مليار دولار خلال فترة لا تتجاوز 18 شهراً، أي بخسارة تقارب 26 مليار دولار. ويطرح هذا الانخفاض تحديات تتعلق بقدرة البلاد على تغطية الواردات ومواجهة تقلبات الأسواق الدولية، خصوصاً في ظل استمرار ارتباط موارد العملة الصعبة بعائدات المحروقات.
كما تكشف وضعية صندوق ضبط الإيرادات عن محدودية الأدوات المالية المتاحة لامتصاص الصدمات. فبدلاً من الاضطلاع بدور احتياطي استراتيجي يتيح الادخار خلال فترات ارتفاع أسعار الطاقة، تشير الأرقام المتداولة إلى اللجوء إليه في مناسبات متكررة، من بينها سنوات 2017 و2024 ونهاية 2025، لتغطية العجز وتمويل النفقات، وهو ما يثير مخاوف بشأن استدامة السياسة المالية على المدى المتوسط.
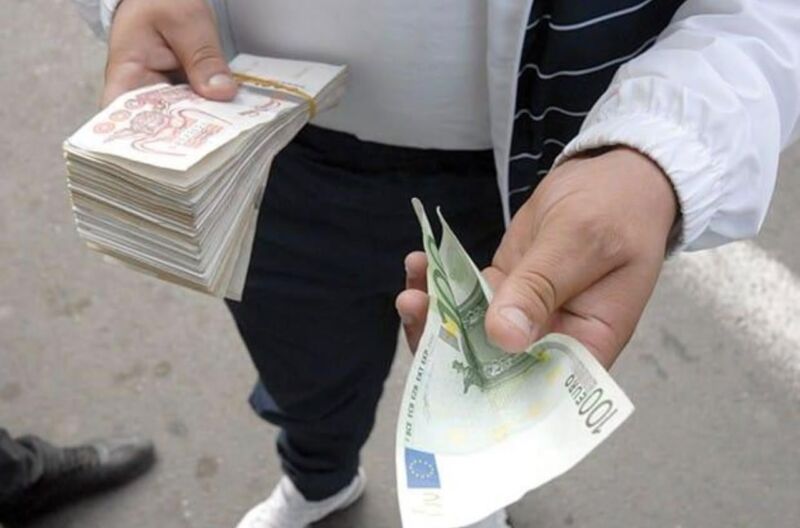
وعلى مستوى العملة الوطنية، تتواصل الضغوط على الدينار الجزائري في ظل اتساع الفجوة بين سعر الصرف الرسمي والسوق الموازية، بما يعكس اختلالات في سوق النقد الأجنبي وصعوبات في تلبية الطلب على العملات الصعبة عبر القنوات الرسمية. ويؤدي هذا الوضع إلى زيادة كلفة الاستيراد بالنسبة إلى المتعاملين الذين يلجؤون إلى السوق غير الرسمية، كما يضعف الثقة في استقرار المنظومة النقدية.
أما التضخم، فيعيد بدوره طرح إشكالية القدرة الشرائية للأسر الجزائرية، بعدما سجلت الأسعار ارتفاعاً جديداً خلال النصف الأول من سنة 2026. ويشير تقرير البنك الدولي إلى بلوغ التضخم 5.3 في المائة خلال هذه الفترة، بعدما كان قد تراجع إلى 1.4 في المائة سنة 2025، ما يعكس عودة الضغوط السعرية، خصوصاً مع ارتفاع أسعار المنتجات المصنعة. وتبقى هذه التطورات ذات انعكاسات مباشرة على الاستهلاك الداخلي ومستوى معيشة المواطنين.
وتتجلى إحدى أبرز نقاط الضعف في استمرار محدودية الصادرات خارج قطاع المحروقات، إذ لا يزال الاقتصاد الجزائري يعتمد بدرجة كبيرة على النفط والغاز لتوفير العملة الصعبة وتمويل الإنفاق العام. فرغم تسجيل بعض الأنشطة غير النفطية معدلات نمو إيجابية، فإن تحويل هذا النمو إلى قاعدة تصديرية متنوعة ومستدامة يظل تحدياً قائماً، في ظل الحاجة إلى تحسين مناخ الأعمال وتشجيع الاستثمار الخاص وتطوير المؤسسات المنتجة.